
Le viager permet de financer 1,5 milliard d’euros d’améliorations pour les seniors
La plupart des seniors veulent rester chez eux, dans leur quartier, avec leurs routines. C’est un besoin réel, pas une fantaisie. Mais adapter un logement coûte cher. Très cher.
Le marché du viager pèse 1,5 milliard d’euros. Les seniors propriétaires y accèdent pour transformer leur bien en argent liquide, immédiatement. Ce chiffre (source : Esteval) révèle ce que les banques préfèrent oublier : une réalité patrimoniale bien concrète. Un senior propriétaire d’un bien de 350 000€ gagne parfois 1 200€ par mois. Le viager répond à ce décalage.
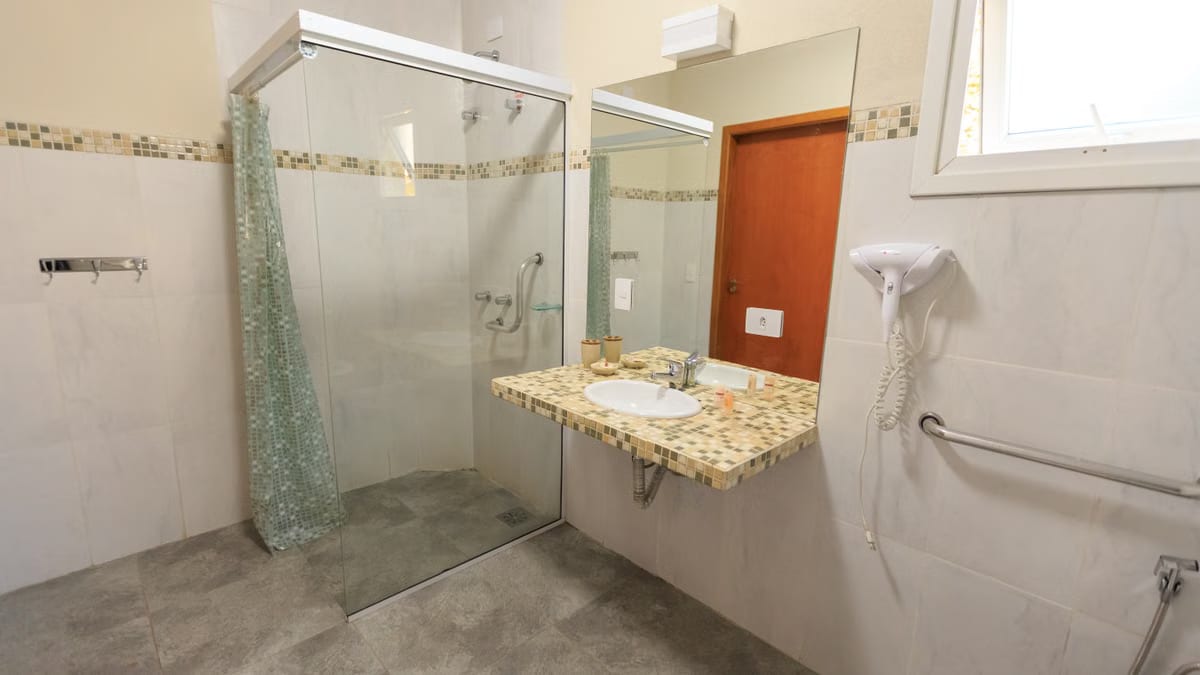
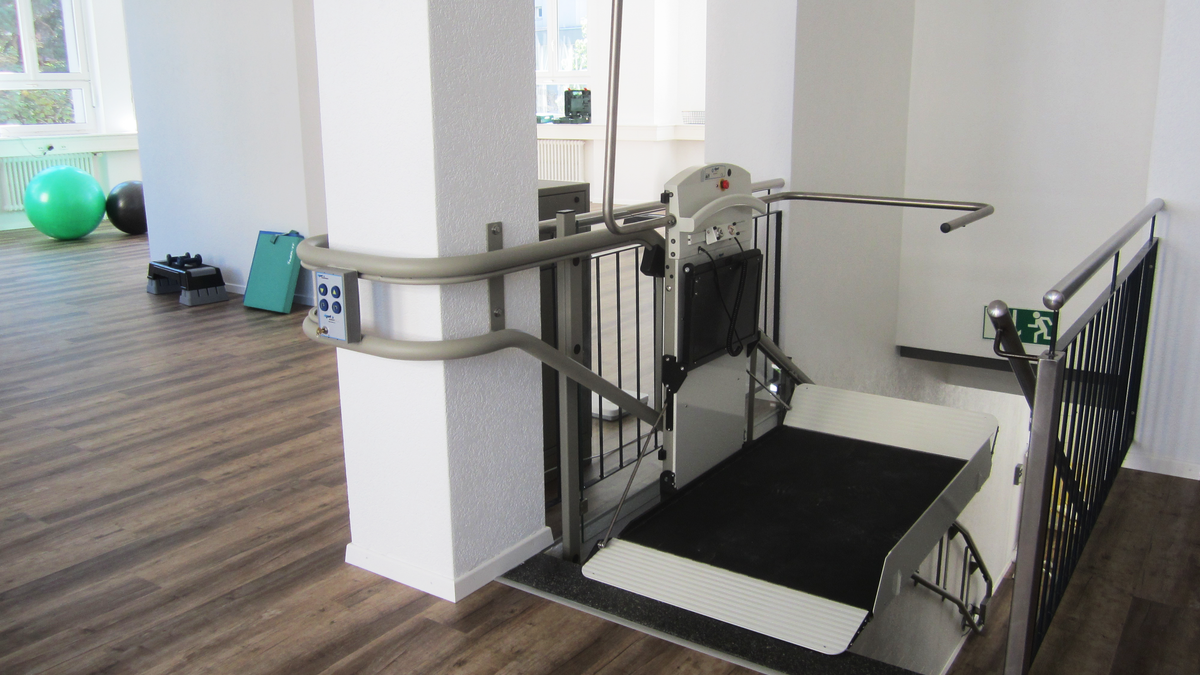
Les travaux concernés sont concrets : installation d’un ascenseur privatif ou d’un monte-escalier, création d’une salle de bains de plain-pied, suppression des seuils et marches, remplacement d’un système de chauffage vétuste par une solution plus adaptée aux besoins d’une personne âgée à mobilité réduite. Ce ne sont pas des extras. Ils commandent la sécurité au jour le jour.
Le viager occupé – la forme la plus courante – permet au vendeur de percevoir un bouquet initial (capital versé à la signature) puis une rente mensuelle jusqu’à son décès, tout en continuant d’habiter son logement. Ce capital peut être fléché immédiatement vers les travaux d’adaptation, sans créer de dette et sans mobiliser d’épargne résiduelle.
Et c’est là que le viager joue son rôle : vous gardez votre home, vous l’améliorez, vous touchez de l’argent chaque mois. Pourtant, très peu de seniors le font, alors que la France a besoin de 1,5 milliard d’euros rien que pour l’adaptation des logements.
MaPrimeAdapt’ et viager : une combinaison gagnante pour financer l’accessibilité
MaPrimeAdapt’ est le dispositif d’aide à l’adaptation du logement géré par l’Agence nationale de l’habitat (Anah). Il cible les propriétaires occupants et les locataires de 70 ans et plus, ou les personnes en situation de handicap ou de perte d’autonomie. Et sa particularité essentielle : il est cumulable avec les revenus d’un viager.
Sur le même sujet : Calcul bouquet et rente viager occupé 2026 : exemple chiffré.
Les enveloppes budgétaires sont significatives. L’Anah a mobilisé 127 millions d’euros lors d’une première phase, puis 206 millions d’euros dans une phase de déploiement élargi, pour soutenir l’adaptation des logements à l’échelle nationale. Selon les ressources du ménage, la prise en charge peut atteindre 90% du montant des travaux éligibles.
Les travaux financés par MaPrimeAdapt’ selon l’Anah couvrent notamment :
- Rampes d’accès et mains courantes extérieures
- Douches à l’italienne en remplacement d’une baignoire
- Barres de maintien dans les sanitaires et couloirs
- Élargissement des portes pour le passage en fauteuil roulant
- Adaptation de l’électricité pour les appareils médicaux (lits médicalisés, concentrateurs d’oxygène)
- Éclairage automatique et commandes domotiques accessibles
Attention critique : vous devez demander MaPrimeAdapt’ avant de commencer vos travaux. C’est non-négociable. Le délai d’instruction est d’environ 8 mois. Si vous signez votre acte de viager et commandez vos travaux dans la foulée sans avoir déposé votre dossier Anah, vous perdez le bénéfice de l’aide.
L’ordre qui marche : estimer le viager, évaluer les travaux, envoyer le dossier Anah, signer chez le notaire, lancer les chantiers. Cette chronologie préserve votre droit à la subvention et sécurise votre plan de financement global.
Les dossiers se déposent directement en ligne sur le portail de l’Anah. Un accompagnateur France Rénov’ peut vous assister dans la constitution du dossier, gratuitement.
Comparatif : aides viager versus emprunts classiques pour seniors
Beaucoup demandent : pourquoi pas un prêt à la banque ? La réponse est simple et les chiffres parlent d’eux-mêmes. Voici une grille comparative entre les principales options de financement disponibles pour un senior propriétaire.
| Critère | Viager occupé | Prêt bancaire classique | Prêt viager hypothécaire |
|---|---|---|---|
| Capital disponible | Immédiat (bouquet) | Sous conditions d’âge et revenus | Immédiat, sur valeur du bien |
| Remboursement mensuel | Aucun | Mensualités fixes | Aucun (différé au décès) |
| Maintien dans le logement | Oui (droit d’usage et d’habitation) | Oui | Oui |
| Cumulable MaPrimeAdapt’ | Oui | Oui | Oui |
| Impact sur la succession | Bien transmis à l’acheteur | Bien dans la succession | Dette déduite de la succession |
| Accès après 75 ans | Oui et valorisé | Très difficile | Possible selon établissement |
Les banques cachent un secret : après 75 ans, elles ne prêtent quasiment plus. Le viager, lui, valorise votre âge. Le viager, c’est l’inverse : plus vous avez d’années, meilleur est votre bouquet et votre rente mensuelle. C’est une logique inversée par rapport au système bancaire traditionnel.
Pour aller plus loin : Taux d’intérêt viager 2026 : impact réel sur votre rente.
Les erreurs que commettent 40% des seniors en viager : évitez-les
Points de vigilance – erreurs fréquentes à éviter
- Signer sans expertise préalable : tout viagiste sérieux accepte une expertise indépendante du bien avant signature. Si votre interlocuteur la refuse ou la décourage, c’est un signal d’alerte immédiat.
- Oublier de vérifier l’éligibilité à MaPrimeAdapt’ avant la signature : le délai d’instruction est de 8 mois minimum. Une signature précipitée vous prive de cette subvention.
- Se passer d’un notaire indépendant : le notaire proposé par le viagiste n’est pas le vôtre. Mandatez votre propre notaire pour l’évaluation du bouquet initial – les honoraires sont partagés entre les deux parties.
- Sous-estimer la rente dans le calcul réel : la rente viagère mensuelle s’additionne au bouquet. C’est l’ensemble de ces flux qui doit être mis en regard du coût des travaux envisagés.
- Ne pas documenter les améliorations réalisées : chaque travail d’adaptation augmente la valeur résiduelle du bien aux yeux d’un acquéreur. Conservez devis, factures et photos avant/après.
- Négliger les normes PMR : vérifiez que les travaux financés respectent les normes d’accessibilité en vigueur pour les personnes à mobilité réduite. Un aménagement non conforme peut être refusé par l’Anah et perd de sa valeur patrimoniale.
Mais l’erreur qui coûte le plus cher ? Vendre trop tôt – à 65 ans par crainte. Vous baisserez le prix et vous le regretterez. Le viager tient compte de votre espérance de vie. Chaque année d’attente change la math en votre avantage.
Financer une salle de bains accessible : faut-il vraiment cumuler viager et aides ?
MaPrimeAdapt’ suffit-elle à financer seule une salle de bains accessible ?
Presque jamais. Une salle de bains vraiment accessible (douche italienne, barres, siège, robinetterie variable, électricité): 8 000 à 18 000€ selon votre maison. L’Anah rembourse 90% pour les plus modestes – il vous reste 800 à 1 800€ à payer. C’est là que le viager intervient. Pour les ménages aux revenus intermédiaires, la prise en charge descend à 50 ou 70% et le reste à charge devient significatif. Le viager complète précisément ce différentiel, sans créer de dette ni mobiliser une épargne de précaution.
Le fait de faire des travaux après la signature du viager peut-il poser un problème juridique ?
Oui, à moins que l’acheteur ait signé pour ça. L’acte de viager doit prévoir une clause autorisant le vendeur à réaliser des travaux d’adaptation dans le cadre de son droit d’usage et d’habitation. Cette clause est négociable lors de la rédaction de l’acte – c’est précisément pourquoi la présence d’un notaire indépendant est décisive. Et les travaux doivent rester dans le cadre de l’adaptation, non d’une transformation structurelle du bien.
Peut-on demander MaPrimeAdapt’ si le bien est déjà vendu en viager ?
Oui, à condition que le vendeur conserve un droit d’usage et d’habitation (DUH) sur le logement – ce qui est le cas dans un viager occupé standard. L’Anah considère le titulaire du DUH comme occupant du logement au sens de ses règles d’éligibilité. Vérifiez néanmoins ce point avec votre conseiller Anah ou un accompagnateur France Rénov’, car les conditions d’éligibilité peuvent évoluer.
Viager, adaptation du logement et qualité de vie : mon avis sans détour
Le chiffre crie : 206 millions€ d’aides Anah face à 1,5 milliard€ de besoins réels. Le trou est énorme. Les aides publiques, aussi bien construites soient-elles, ne couvrent pas le besoin réel. Le viager remplit une partie de ce vide – et c’est son rôle.
Dans la même rubrique : Estimer la valeur d’un bien en viager : méthode complète 2026.
Reste que ce n’est pas magique. Nous avons vu des appartements 35 m² coûter 40% plus cher à adapter qu’un pavillon : plomberie d’angle, couloirs serrés, copropriété tatillonne. Les frais explosent. L’adaptabilité physique du logement doit être évaluée avant la signature, pas après.
Notre conseil, franc : attendez 75-80 ans avant de vendre, tant que votre santé le permet. C’est à cet âge que les tables d’espérance de vie (tables TGH05 et TGF05, utilisées par les notaires) basculent nettement en faveur du vendeur. Un bien vendu à 68 ans sous-valorise la rente et expose l’acheteur à une durée de versement plus longue, ce qui tend à déprimer le bouquet proposé.
Les aides à la rénovation recensées par le Ministère de l’Économie rappellent que MaPrimeAdapt’ doit systématiquement être sollicitée en parallèle du viager. C’est le seul moyen d’éviter de se retrouver à financer intégralement des devis gonflés, sans contre-poids public.
Et notre avis le plus tranché : le viager n’est pas un plan B pour seniors en détresse. C’est un outil, qui marche seulement si vous êtes méthodique : notaire indépendant, Anah en route, puis signature. Utilisé dans cet ordre, il reste l’un des rares dispositifs permettant à un propriétaire âgé de rester chez lui, dans de bonnes conditions, sans s’endetter.
Bon à savoir – cadre réglementaire
Les normes d’accessibilité PMR applicables aux travaux dans les logements existants sont encadrées par le décret n°2015-1770 du 24 décembre 2015. Les travaux financés par MaPrimeAdapt’ doivent respecter ces normes pour être éligibles au remboursement. L’Anah peut exiger une attestation de conformité émise par un professionnel qualifié (architecte ou maître d’œuvre) pour les chantiers dépassant un certain montant. Votre accompagnateur France Rénov’ peut vous indiquer le seuil applicable à votre dossier.