
Acheter en viager libre, c’est disposer du logement dès la signature : l’habiter, ou le louer. Beaucoup d’acquéreurs choisissent la location pour que le loyer finance la rente. Le montage tient tant que le locataire paie. Dès le premier impayé, c’est l’acquéreur qui règle la rente de sa poche, et l’acte de vente prévoit presque toujours une clause résolutoire au profit du vendeur. Se protéger des loyers impayés n’est donc pas un détail de gestion : c’est ce qui sécurise toute l’opération.
Pourquoi un impayé pèse plus lourd en viager libre
Dans une location classique, un loyer qui n’arrive pas est un manque à gagner. En viager libre, c’est une charge qui reste due : la rente est exigible chaque mois ou chaque trimestre, revalorisée par son indice, jusqu’au décès du vendeur, quelle que soit la situation locative. Si l’acquéreur a aussi emprunté pour financer le bouquet, l’impayé se paie deux fois.
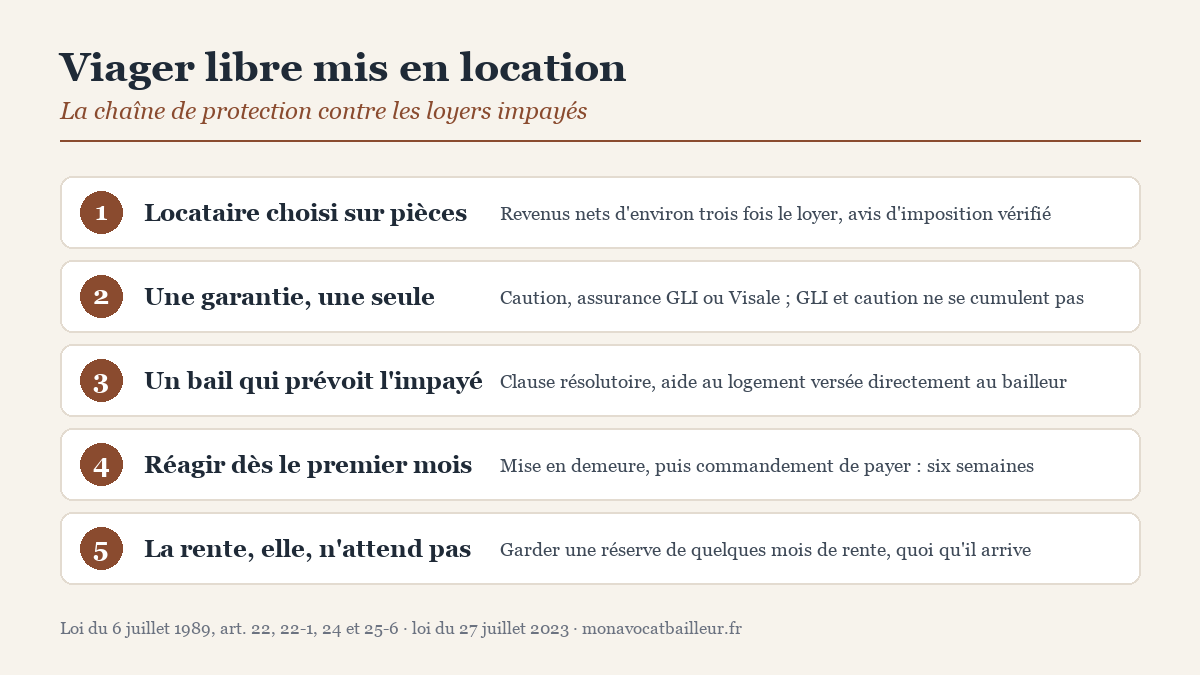
Le risque ne s’arrête pas à la trésorerie. La plupart des actes de vente en viager stipulent qu’à défaut de paiement de la rente, le vendeur peut faire prononcer la résolution de la vente, en conservant souvent le bouquet et les arrérages déjà perçus. Un locataire qui cesse de payer peut ainsi, en quelques mois, mettre en péril l’acquisition elle-même. D’où une première règle : ne jamais bâtir le montage sur un loyer couvrant la rente au centime près, et garder une réserve de quelques mois de rente.
Choisir le locataire sur pièces, pas sur l’entretien
La liste des documents que le bailleur peut exiger d’un candidat est fixée par décret : pièce d’identité, justificatif de domicile, justificatifs d’activité et de ressources. Rien n’interdit en revanche de les lire attentivement. Les assureurs demandent le plus souvent un revenu net d’environ trois fois le loyer ; c’est un bon repère, même sans assurance. Les avis d’imposition se vérifient gratuitement sur le service de contrôle de l’administration fiscale, et les bulletins de paie doivent être cohérents entre eux et avec l’avis.
Une garantie, mais une seule
Trois protections existent, et la loi interdit d’en cumuler certaines.
- La caution solidaire. Un proche du locataire s’engage par un acte de cautionnement à payer à sa place. Elle vaut ce que vaut la solvabilité de la caution. S’y ajoute le dépôt de garantie : un mois de loyer hors charges pour un logement vide, deux mois pour un meublé.
- L’assurance loyers impayés (GLI). Elle couvre les impayés et, selon le contrat, les dégradations, moyennant une prime de l’ordre de quelques pour cent du loyer. Elle ne peut pas être cumulée avec une caution, sauf si le locataire est étudiant ou apprenti.
- La garantie Visale. C’est un cautionnement gratuit d’Action Logement : le locataire obtient un visa avant la signature, le bailleur valide l’acte de cautionnement. Dans le parc privé, elle couvre jusqu’à 36 mois de loyers et charges impayés pendant les trois premières années du bail, et les dégradations dans la limite de deux mois de loyer. Elle s’adresse aux locataires de moins de 30 ans et, au-delà, à certains salariés sous conditions. Elle n’est pas cumulable avec une assurance.
Pour un acquéreur en viager, dont le loyer finance une rente, une garantie couvrant plusieurs années d’impayés n’est pas un luxe : c’est la contrepartie du risque pris.
Un bail qui prévoit l’impayé
Tout bail d’habitation contient obligatoirement une clause résolutoire : le contrat est résilié de plein droit en cas de défaut de paiement du loyer ou des charges. Son fonctionnement, les délais qu’elle déclenche et les pièges de rédaction sont fixés par l’article 24 de la loi du 6 juillet 1989. Il faut aussi penser à l’aide au logement : si le locataire en bénéficie, le bailleur peut demander à la CAF de la lui verser directement, ce qui sécurise une part du loyer chaque mois. En contrepartie, tout impayé doit être signalé à la CAF dans les deux mois.
Dès le premier mois impayé, agir vite
Un impayé se traite dans les jours qui suivent l’échéance, pas au troisième mois. Une relance écrite, puis une mise en demeure, règlent la plupart des retards de bonne foi. Si rien ne vient, un commissaire de justice délivre un commandement de payer visant la clause résolutoire : le locataire dispose alors de six semaines pour régler, délai fixé par la loi du 27 juillet 2023. Passé ce délai, le bail est résilié et le bailleur saisit le juge des contentieux de la protection, l’assignation étant notifiée au préfet six semaines avant l’audience. Le juge peut encore accorder des délais de paiement au locataire qui a repris le règlement du loyer courant ; chaque pièce du dossier compte. La trêve hivernale, du 1er novembre au 31 mars, suspend l’expulsion mais pas la procédure.
À chaque étape, un acte mal rédigé ou un délai manqué fait perdre des mois, que la rente, elle, n’attend pas. C’est précisément le travail d’un avocat en contentieux locatif : l’accompagnement d’un avocat dans la procédure d’expulsion permet de tenir le calendrier de bout en bout, du commandement de payer à la libération des lieux.
Un viager libre mis en location reste un bon montage. Il demande simplement que la chaîne tienne : un locataire choisi sur pièces, une garantie adaptée, un bail qui prévoit l’impayé, et une réaction immédiate quand il survient.
Textes cités : loi n° 89-462 du 6 juillet 1989, articles 22, 22-1, 24 et 25-6 ; loi n° 2023-668 du 27 juillet 2023 ; décret n° 2015-1437 du 5 novembre 2015 relatif aux pièces justificatives ; Code de la construction et de l’habitation, dispositions relatives au versement de l’aide au logement au bailleur.